
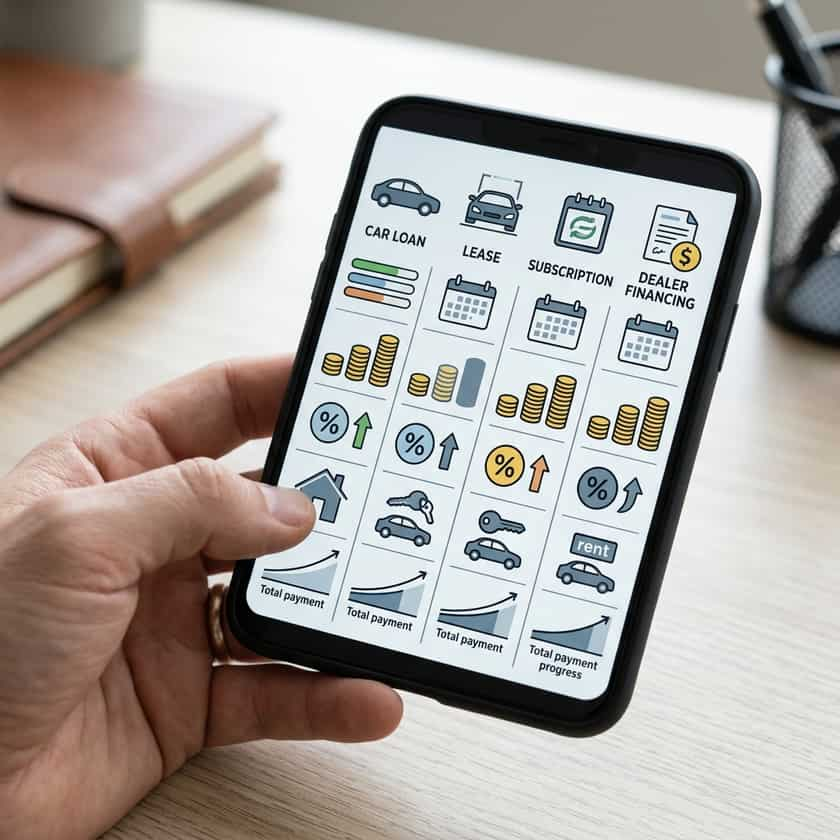
Compreendendo o Financiamento de Carros com Pagamento Mensal
Os acordos mensais de veículos podem incluir financiamento de automóveis, leasing, assinatura ou financiamento oferecido pela concessionária. Cada modalidade cria uma combinação diferente de pagamento, propriedade, quilometragem, seguro, manutenção e responsabilidades ao fim do contrato. Um pagamento anunciado como baixo pode depender de um valor de entrada, troca de veículo, excelente histórico de crédito, quilometragem limitada, um prazo longo ou a exclusão de impostos e taxas. Comece pelo veículo e pela necessidade de transporte, depois compare as propostas por escrito usando as mesmas premissas. A aprovação de crédito não garante que o valor cabe no seu bolso, e o pagamento mensal isolado não mostra o valor total pago ou o custo contínuo de operação do veículo.
Principais Tipos de Pagamentos Mensais de Carros
- Financiamento de automóvel: Recursos emprestados são usados para comprar o veículo; compare o valor financiado, a taxa de juros anual (APR), o encargo financeiro, o prazo, o cronograma de pagamento, o gravame e o total dos pagamentos.
- Leasing: Geralmente, os pagamentos cobrem o uso do veículo sob os termos do contrato; revise as cláusulas de quilometragem, desgaste, seguro, taxas, devolução e opção de compra.
- Assinatura de veículo: Os serviços e itens inclusos variam de acordo com o provedor; verifique a disponibilidade do veículo, seguro, manutenção, quilometragem, trocas, depósitos e termos de cancelamento.
- Financiamento intermediado pela concessionária: A concessionária pode apresentar opções de crédito de uma ou mais instituições financeiras; compare com propostas externas e revise cada produto opcional adicionado.
- Financiamento próprio ("Buy here, pay here"): A própria concessionária fornece ou organiza o crédito interno; examine a taxa de juros (APR), a forma de pagamento, as consequências por atraso, os termos de retomada do veículo e o envio de informações aos órgãos de proteção ao crédito.
Em um financiamento de automóvel, o valor financiado pode incluir o preço negociado do veículo, impostos, taxas governamentais e produtos opcionais, reduzido pela entrada em dinheiro ou pelo crédito da troca. Os juros e certas taxas compõem o custo do empréstimo. Um financiamento com taxa fixa utiliza uma taxa que não muda sob o contrato, enquanto outros produtos podem funcionar de forma diferente. Os pagamentos geralmente amortizam as taxas e os juros antes do saldo devedor principal, de acordo com o contrato. A propriedade fica sujeita ao gravame do credor até que todas as obrigações sejam quitadas. Solicite as declarações de transparência de crédito e verifique se a taxa de juros (APR), o encargo financeiro, o valor financiado, o total dos pagamentos e o cronograma de pagamento correspondem ao acordo discutido.
O leasing concede o direito de usar um veículo por um período especificado sob termos de quilometragem, conservação, seguro e pagamento. O pagamento mensal pode ser menor do que a parcela de um financiamento para o mesmo veículo em algumas ofertas, mas esse resultado não é garantido e não significa que o leasing custe menos no total. Revise o valor devido na assinatura, as taxas de originação e de devolução, a franquia de quilometragem e a cobrança por excesso, os padrões de desgaste, as condições de rescisão antecipada e a opção de compra. Compare o custo líquido para o período previsto de uso, incluindo seguro e quilometragem provável, em vez de comparar apenas os valores mensais exibidos.
Comparando suas Opções de Pagamento Mensal
| Recurso | Financiamento de Automóvel | Leasing | Assinatura |
|---|---|---|---|
| Caminho para a propriedade | O veículo é adquirido sujeito a eventual gravame do credor | Sem propriedade, a menos que uma opção de compra seja exercida | Normalmente não há propriedade |
| Quilometragem | Sem limite contratual de quilometragem, embora o valor mude com o uso | Franquia de quilometragem e cobrança por excesso costumam se aplicar | Limites e cobranças dependem do provedor |
| Manutenção | Responsabilidade do proprietário, com termos de garantia separados | A responsabilidade e a cobertura dependem do leasing e da garantia | Os serviços inclusos variam conforme o provedor |
| Seguro | O comprador deve cumprir as exigências legais e do credor | O condutor deve cumprir as exigências legais e do arrendador | A cobertura inclusa ou separada varia |
| Encerramento do contrato | Quitar, refinanciar, vender ou dar em troca sujeito ao gravame | Devolver, comprar ou seguir outras opções do contrato | Cancelar, renovar ou trocar sob as condições do provedor |
Como Calcular e Planejar seu Pagamento Mensal do Carro
Defina o orçamento do veículo a partir do fluxo de caixa familiar, em vez de usar uma porcentagem padrão genérica. Inclua o valor devido na assinatura, a parcela mensal, seguro, combustível ou recarga, licenciamento, impostos, estacionamento, manutenção, pneus e uma reserva para reparos. Considere também como a renda ou as despesas essenciais podem mudar durante a vigência do contrato. Para ofertas de crédito, compare a taxa de juros (APR), o valor financiado, o encargo financeiro, o prazo e o total dos pagamentos. Um financiamento mais longo pode reduzir a parcela programada, mas aumenta o total de juros pagos e o período em que o saldo devedor pode superar o valor de mercado do veículo. Use uma planilha por escrito para que cada proposta seja avaliada com base nos mesmos critérios.
Principais Fatores que Influenciam sua Taxa Mensal
- Preço do veículo e adicionais: Negocie o preço do veículo e os produtos opcionais separadamente da discussão sobre o valor da parcela.
- Valor financiado: Confirme o que está incluído após abater a entrada, o valor de troca do usado, impostos, taxas e adicionais.
- Taxa de juros (APR) e encargo financeiro: Compare o custo do crédito, e não apenas a taxa de juros nominal ou a parcela mensal.
- Prazo do contrato: Um prazo mais longo pode reduzir a parcela, mas aumenta os juros totais e o risco de depreciação acelerada em relação ao saldo devedor (patrimônio líquido negativo).
- Histórico de crédito e aprovação: Os credores utilizam critérios próprios; uma pontuação de crédito (score) isolada não garante uma taxa específica ou a aprovação.
- Condições contratuais: Revise as multas por atraso, condições de quitação antecipada, inadimplência, retomada do veículo, arbitragem e exigências de seguro.
Obter orçamentos por escrito de um banco, cooperativa de crédito, credor online ou concessionária pode fornecer pontos de comparação antes de tomar a decisão final. Uma pré-aprovação é condicional e pode mudar depois que o credor verificar o veículo, a renda, o crédito ou outras informações. Ela não obriga a concessionária a cobrir a taxa ou a ajustar o preço do veículo. Mantenha a negociação do veículo separada do financiamento sempre que possível e compare a proposta completa por escrito da concessionária com opções externas usando o mesmo valor financiado e prazo. Limite as solicitações de crédito àquelas que você realmente pretende avaliar e pergunte como cada consulta pode afetar seu histórico de crédito.
O Papel dos Co-signatários (Fiadores) e Veículos Usados na Troca
Um co-signatário torna-se legalmente responsável pela dívida e pode sofrer danos em seu próprio histórico de crédito ou ações de cobrança caso os pagamentos não sejam feitos; um bom histórico de crédito não garante uma aprovação ou taxa específica. Ambas as partes devem receber e revisar o contrato completo. Um veículo usado na troca pode reduzir o valor a ser financiado, mas verifique primeiro o valor de avaliação dele, se há alguma alienação ativa a ser quitada e se o saldo devedor anterior está sendo somado à nova obrigação. Compare a transação com e sem a troca para que o preço do veículo, o financiamento e o valor do usado permaneçam claros. Não assine formulários em branco e não confie em promessas verbais sobre refinanciamento futuro.
O acordo mensal correto é aquele cujos termos escritos atendem às necessidades e ao orçamento do comprador depois de considerados todos os custos e riscos. Compare várias propostas sempre que viável, leia as declarações obrigatórias antes de assinar e confirme se os documentos finais correspondem ao veículo, preço, opcionais, valor de troca, taxa de juros (APR), prazo e cronograma de pagamentos acordados. Se a parcela só cabe no bolso estendendo o prazo além de um período de risco aceitável ou excluindo custos operacionais essenciais, reavalie o veículo ou a estrutura do financiamento. Guarde cópias das propostas, declarações, contratos, garantias, recibos e comprovantes de pagamento.